FD vs RD per risparmi a breve termine
Confronta un deposito fisso con un deposito ricorrente quando stai parcheggiando denaro per un obiettivo a breve termine.
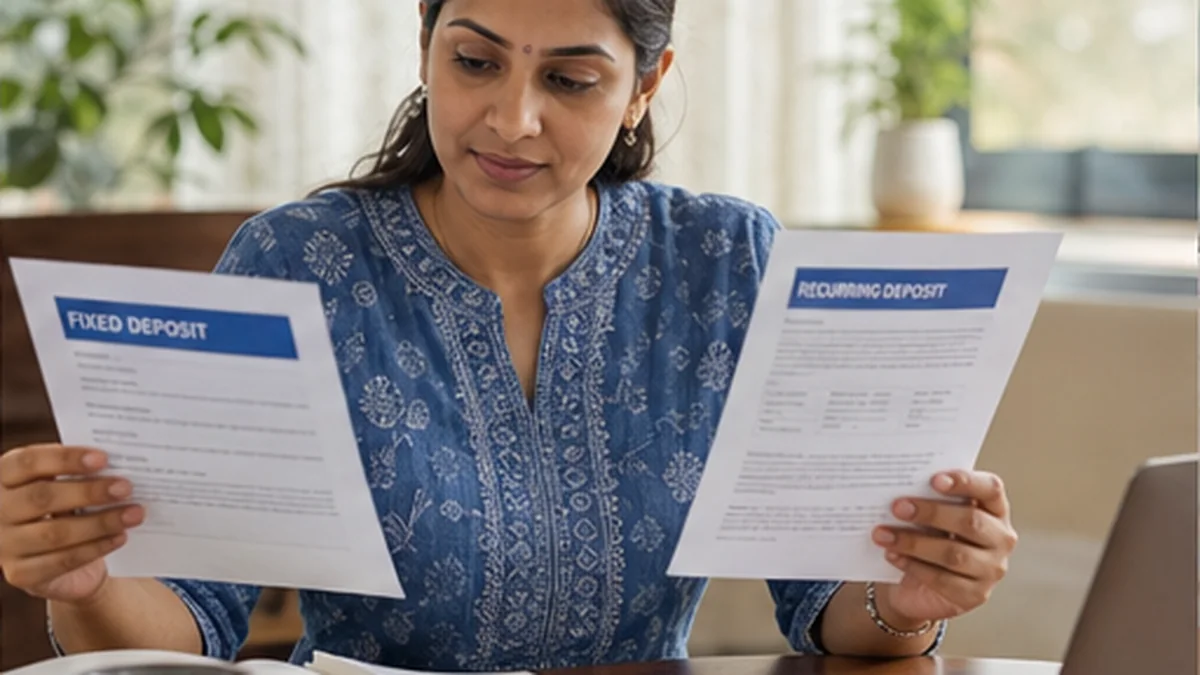
Un FD investe una somma forfettaria per un mandato fisso. Un RD investe ogni mese un importo fisso in un deposito.
Quando ciascuno aiuta
Scegli FD quando disponi già di una somma forfettaria e desideri una data di scadenza nota. Scegli RD quando desideri risparmiare dal reddito mensile per raggiungere un obiettivo a pochi mesi o anni di distanza.
Come confrontare
- Scrivi l'importo del tuo obiettivo e i mesi a tua disposizione.
- Se i contanti sono pronti adesso, controlla la scadenza con Calcolatore FD.
- Se risparmierai mensilmente, controlla il file Calcolatore RD e confrontare gli interessi guadagnati per incarichi simili.
Maturità del FD del progetto con capitalizzazione di tipo bancario.
Apri il calcolatore FDEsempio lavorato
2.00.000 ₹ in un FD al 7% per 3 anni con capitalizzazione trimestrale crescono più del semplice interesse perché gli interessi vengono aggiunti durante il periodo. Un RD di ₹ 5.000 al mese aumenta gradualmente il capitale, quindi gli interessi guadagnati nello stesso periodo di calendario sono generalmente inferiori rispetto al parcheggio dell'intero importo il primo giorno.
Limits
- Le penalità di ritiro anticipato possono ridurre i rendimenti.
- Le opzioni TDS e di pagamento (non cumulative) richiedono le regole della tua banca.
- Al netto delle tasse, alcuni FD battono a malapena l'inflazione: controlla il rendimento reale per obiettivi più a lungo termine.