FD versus RD voor kortetermijnbesparingen
Vergelijk een vaste borg met een periodieke borg als u geld parkeert voor een doel op korte termijn.
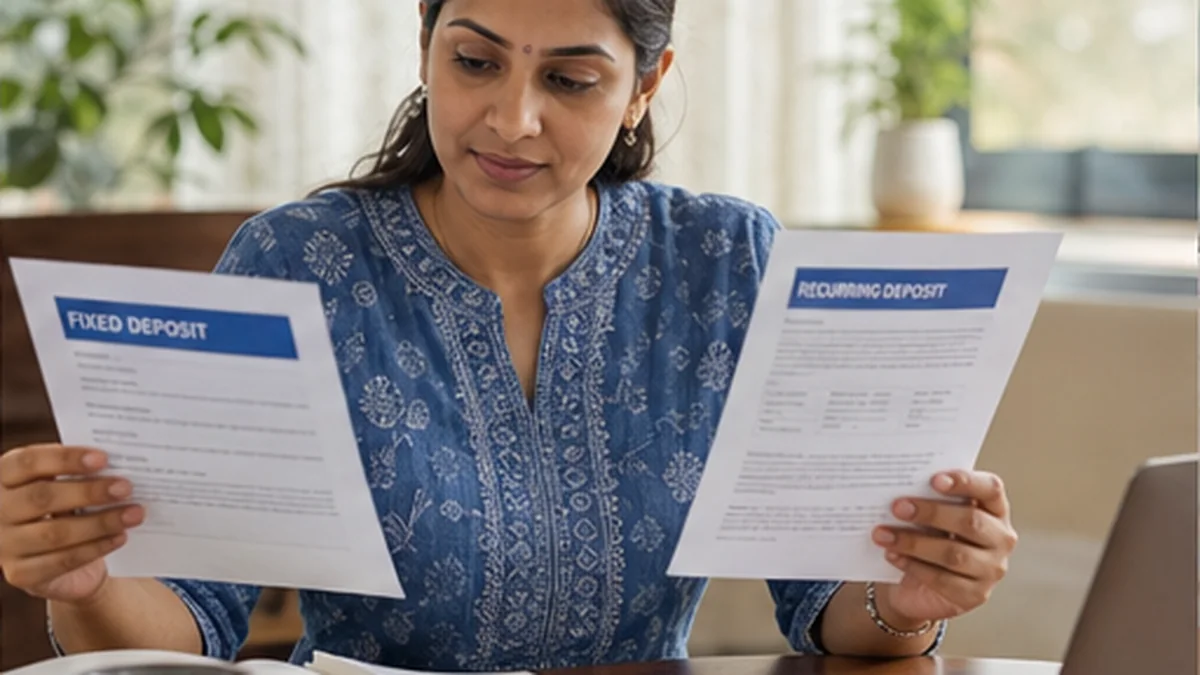
Een FD investeert een forfaitair bedrag voor een vaste looptijd. Een KB investeert maandelijks een vast bedrag in een deposito.
Wanneer iedereen helpt
Kies voor FD als u al een afkoopsom heeft en een bekende vervaldatum wilt. Kies RD als u uw maandinkomen wilt sparen voor een doel over een paar maanden of jaren.
Hoe te vergelijken
- Schrijf uw doelbedrag op en de maanden die u nog heeft.
- Als er nu contant geld klaar is, controleer dan de vervaldatum bij de FD-calculator.
- Als u maandelijks spaart, controleer dan de RD-calculator en vergelijk de rente die is verdiend voor vergelijkbare ambtstermijnen.
Project FD-rijpheid met samenstelling in bankstijl.
Open de FD-calculatorUitgewerkt voorbeeld
₹ 2.00.000 in een FD van 7% gedurende 3 jaar met driemaandelijkse samenstelling groeit meer dan enkelvoudige rente, omdat rente tijdens de looptijd wordt toegevoegd. Met een RD van ₹ 5.000 per maand wordt de hoofdsom geleidelijk opgebouwd, dus de rente die over dezelfde kalenderperiode wordt verdiend, is doorgaans lager dan het parkeren van het volledige bedrag op de eerste dag.
Grenzen
- Boetes voor voortijdige opname kunnen het rendement verlagen.
- Voor TDS- en uitbetalingsopties (niet-cumulatieve) zijn uw bankregels vereist.
- Na belastingen verslaan sommige FD's nauwelijks de inflatie - controleer het reële rendement voor langere doelstellingen.